Domain betonmauerstein.de kaufen?
Wir ziehen mit dem Projekt
betonmauerstein.de um.
Sind Sie am Kauf der Domain
betonmauerstein.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betonmauerstein.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
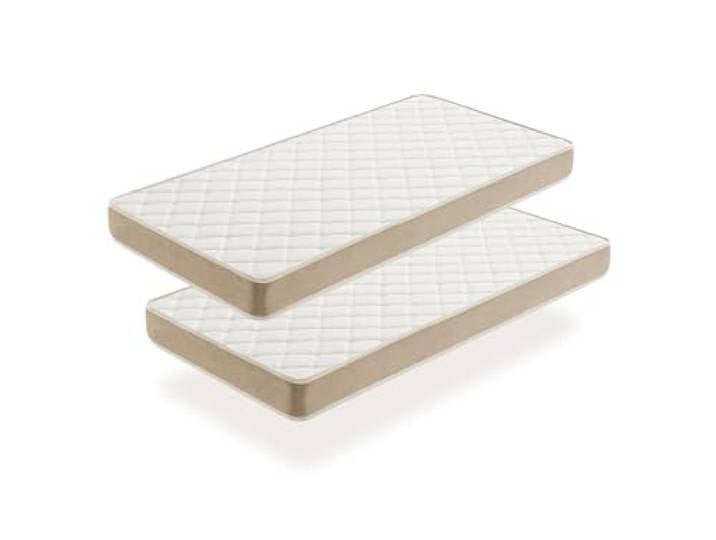
Moonia DuoSystem Jugendmatratze, Viscosoft-Polsterung, mittlere / hohe Festigkeit, hohe Haltbarkeit, 80 x 190 cmMoonia DuoSystem Jugendmatratze, Viscosoft-Polsterung, mittlere / hohe Festigkeit, hohe Haltbarkeit, 80 x 190 cm. Komfort und Anpassungsfähigkeit: Diese Matratzen wurden speziell entwickelt, um Kindern maximalen Komfort zu bieten, mit Viscoft-Polsterung, die sich an die Körperform anpasst, für eine vollständige Erholung und Entspannung. Garantierte Haltbarkeit: Diese Matratzen bestehen aus hochwertigen Materialien und behalten alle ihre Eigenschaften für 10 Jahre täglichen Gebrauch. Sie bieten eine mittlere Festigkeit auf der einen Seite und eine hohe Festigkeit auf der anderen Seite und passen sich den Wachstumsbedürfnissen von Kindern an. Hervorragende technische Eigenschaften: Mit einer Höhe von +/- 14 cm und einer Viscoft-Schicht von 2 cm sind diese Matratzen feuchtigkeitsbeständig, optimal belüftet, wärmeregulierend, formstabil und weisen Gewichtsunabhängig und eine hervorragende ergonomische Anpassungsfähigkeit auf. Zertifizierungen und Garantien: Öko-Tex-Zertifikat und europäisches Zertifikat. Diese Matratzen bieten eine 100 % Zufriedenheitsgarantie und eine zusätzliche 3-jährige Garantie. Hergestellt in Spanien, werden sie vakuumgerollt und 24 Stunden vor dem Gebrauch stehen gelassen, um höchste Qualität zu gewährleisten. 2 Packungen Jugendmatratzen159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
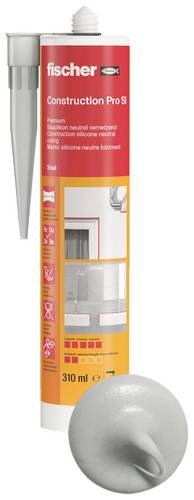
Fischer DBSA Bau-Silikon Herstellerfarbe Beton-Grau 053092 310mlDas hochwertige fischer Bausilicon Premium DBSA GR zur Verwendung bei Anschluss- und Dehnfugen in der Bauindustrie (z.B. Fenster, Türen, Fassaden und Lichtkuppeln). Farbe: betongrau. Ermöglicht ein leichtes Verarbeiten und Glätten und sorgt für einen zügigen Arbeitsfortschritt. Durch die Dehnfähigkeit von 25 % ist DBSA sehr gut geeignet für stark beanspruchte Dehnfugen, sehr gute Haftung und hohe Abriebfestigkeit.9,14 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
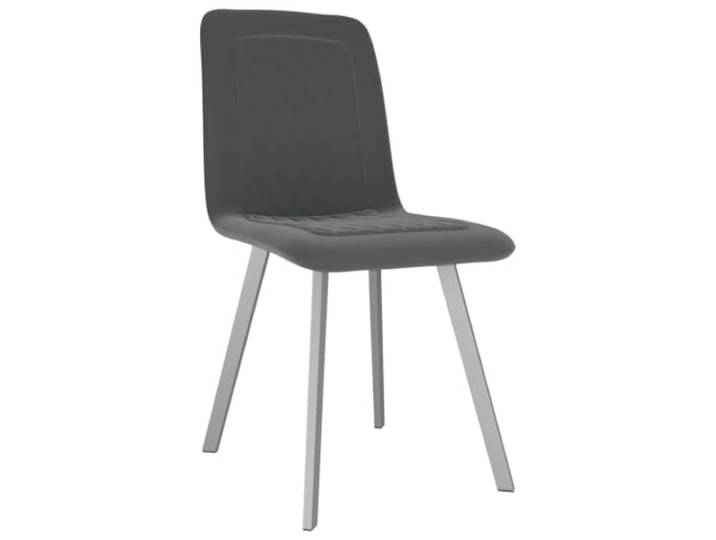
POUFGDR Esszimmerstühle, 2 Stück, Grau Samt Weicher Sitz, ergonomische Rückenlehne, Metallbeine, Stabilität, Haltbarkeit, Esszimmer, WohnzimmerPOUFGDR Esszimmerstühle, 2 Stück, Grau Samt Weicher Sitz, ergonomische Rückenlehne, Metallbeine, Stabilität, Haltbarkeit, Esszimmer, Wohnzimmer. Set mit 2 Esszimmerstühlen aus grauem Samt, perfekt für Ihr Esszimmer oder Wohnzimmer. Weiche Sitzfläche und ergonomische Rückenlehne bieten optimalen Sitzkomfort für Ihre Mahlzeiten oder Lesemomente. Metallbeine sorgen für hohe Stabilität und Langlebigkeit im Alltag. Ästhetisches und modernes Design, das Ihrem Zuhause eine warme Note verleiht. Im Lieferumfang sind 2 Esszimmerstühle mit hochwertigem Samt bezogen. Farbe:Grau & Grau105,00 €*Versand: 13,68 €Sichere Weiterleitung zum Anbieter
-
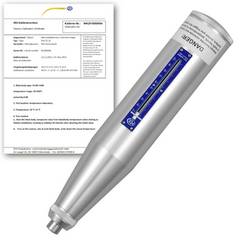
PCE Instruments PCE-HT-75-ICA Betonprüfhammer kalibriert (ISO) 0,735 J, 0,735 Nm Baustoff / Beton HärteprüferDer Low-Force-Betonprüfhammer arbeitet nach dem Prinzip von Schmidt. Neben dem wesentlichen Einsatz im Bau- und Konstruktionsbereich wird der einfach einzusetzende Low-Force-Betonprüfhammer wesentlich auch in vielen anderen Industrien zweckentfremdet verwendet (Wickelhärte-Prüfung von Produkten auf einer Rolle, ...). Die Prüfung wird unter einer immer gleichen Schlagenergie von 0,735 J durchgeführt. Die initiale kinetische Rückprallenergie wird als ein Maß der Betonhärte / Flächenpressung oder Druckfestigkeit (kg/cm² oder umgerechnet in N/mm²) am Low-Force-Betonprüfhammer angegeben. Die Güte von Beton wird hauptsächlich anhand seiner Druckfestigkeit beurteilt, da diese direkt für das Tragverhalten und die Dauerhaftigkeit von Konstruktionen aus Beton maßgebend ist. Der Low-Force-Betonprüfhammer bringt eine deutlich niedrigere Schlagenergie auf den Beton auf, weshalb er besonders zur Prüfung von dünnwandigen Elementen bis zu einer Materialstärke von 100 mm geeignet ist. Die Druckfestigkeit wird durch eine Buchstaben- und Zahlenfolge bezeichnet. Beispiel: B 25 bedeutet, dass es sich hier um Normalbeton mit einer Druckfestigkeit von 25 N/mm² handelt. Es gibt verschiedene Zwischenwerte bis zur obersten Festigkeitsklasse B 55. So können Sie mittels des Low-Force-Betonprüfhammers einfach, schnell und genau eine Klassifizierung vornehmen. Der Low-Force-Betonprüfhammer wird bei einer Bestellung immer werkseitig kalibriert ausgeliefert, kann aber auch optional (gegen Aufpreis) laborkalibriert und mit einem ISO-Prüfzertifikat / Prüfschein ausgerüstet werden. Allgemeine Information zur Druckfestigkeitsmessung von Beton mit dem Low-Force-Betonprüfhammer Unter der Druckfestigkeit wird im Allgemeinen die unter einachsiger, kurzzeitiger Druckbelastung gemessene Bruchfestigkeit verstanden. Die Druckfestigkeit des Betons wird im wesentlichen durch folgende Einflussgrößen bestimmt: - Festigkeit des Zementsteins - Zusammensetzung und Verdichtung des Betons - Alter und Lagerungsverhältnisse - Prüfkörpergestalt und -abmessungen - Belastungsart und -dauer Die Druckfestigkeit wird klassisch im Labor an Beton-Würfeln oder Kreiszylindern ermittelt. Bei Zylindern empfiehlt es sich die, zum Erlangen einer ebenen und glatten oberen Druckfläche meist erforderliche, Abgleichschicht sofort nach dem Abstreichen des überstehenden Betons aufzubringen. Zylinder sollen stehend erhärten. Da in der Praxis eine Härteprüfung nach Labormethode nicht durchführbar ist, wird hier der einfach zu handhabende und relativ genau arbeitende Low-Force-Betonprüfhammer verwendet. Die Druckfestigkeit wird über die Messung der Materialhärte mittels des Low-Force-Betonprüfhammers (Rückprallwert R) an der Oberfläche des Betons und mit Hilfe von der Umrechnungstabelle (auf der Rückseite des Gerätes) ermittelt bzw. aus der Tabelle in der Bedienungsanleitung entnommen.999,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
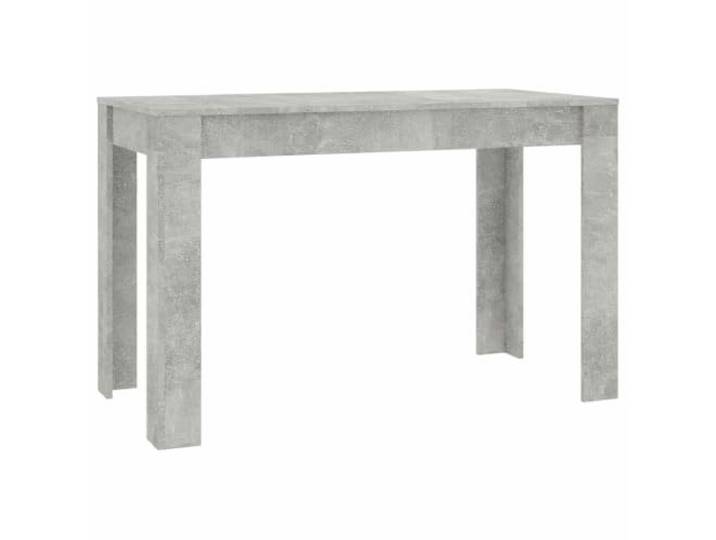
HBBMGYD Esstisch, grau, Beton, 120 x 60 x 76 cm, aus Holz Klare Linien, Haltbarkeit, Stabilität, einfache Montage, Reinigung mit feuchtem Tuch, Esszimmer, KücheHBBMGYD Esstisch, grau, Beton, 120 x 60 x 76 cm, aus Holz Klare Linien, Haltbarkeit, Stabilität, einfache Montage, Reinigung mit feuchtem Tuch, Esszimmer, Küche. Genießen Sie ein Design mit klaren Linien, das Ihrem Esszimmer oder Ihrer Küche einen modernen Touch verleiht. Dieser Esstisch besteht aus technischem Holz, einem Material, das für seine Langlebigkeit und Stabilität im Alltag bekannt ist. Die einfache Montage ermöglicht es Ihnen, Ihren neuen Essbereich schnell ohne unnötige Komplikationen zu genießen. Ein einfaches Wischen mit einem feuchten Tuch reicht aus, um die Oberfläche nach jeder Mahlzeit sauber und sauber zu halten. Mit seinen Maßen von 120 x 60 x 76 cm passt er sich leicht an verschiedene Wohnraumkonfigurationen an. Farbe:Betongrau112,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Moonia DuoSystem Jugendmatratze, Viscosoft-Polsterung, mittlere / hohe Festigkeit, hohe Haltbarkeit, 80 x 130 cm<p>Die <strong>Moonia DuoSystem Jugendmatratze</strong> ist die ideale Schlaflösung für Kinder und bietet eine durchdachte Kombination aus Komfort und Funktionalität. Mit einer Größe von <strong>80 x 130 cm</strong> passt sie perfekt in Ausziehbetten, Etagenbetten und Montessori-Betten. Die Matratze überzeugt durch ihre <strong>Viscosoft-Polsterung</strong>, die für eine optimale Druckentlastung sorgt. Diese spezielle Polsterung verteilt das Gewicht gleichmäßig und minimiert Druckpunkte, was zu einem erholsamen Schlaf führt und nächtliche Bewegungen reduziert.</p><p>Ein herausragendes Merkmal der Moonia Matratze ist die <strong>doppelte Festigkeit</strong>. Die Seite A bietet eine mittlere Festigkeit, während die Seite B mit einer hohen Festigkeit ausgestattet ist. So kannst du den Schlafkomfort individuell an die Bedürfnisse deines Kindes anpassen. Die Matratze hat eine Dicke von <strong>14 cm</strong> und gewährleistet durch ihre hohe Haltbarkeit eine Leistung von bis zu <strong>10 Jahren</strong>, selbst bei intensiver Nutzung.</p><p>Mit der Moonia DuoSystem Jugendmatratze investierst du in einen gesunden Schlaf für die Kleinsten. Ihr durchdachtes Design und die hochwertigen Materialien machen sie zu einer ausgezeichneten Wahl für jedes Kinderzimmer.</p>159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Moonia DuoSystem Jugendmatratze, Viscosoft-Polsterung, mittlere / hohe Festigkeit, hohe Haltbarkeit, 80 x 190 cmMoonia DuoSystem Jugendmatratze, Viscosoft-Polsterung, mittlere / hohe Festigkeit, hohe Haltbarkeit, 80 x 190 cm. Komfort und Anpassungsfähigkeit: Diese Matratzen wurden speziell entwickelt, um Kindern maximalen Komfort zu bieten, mit Viscoft-Polsterung, die sich an die Körperform anpasst, für eine vollständige Erholung und Entspannung. Garantierte Haltbarkeit: Diese Matratzen bestehen aus hochwertigen Materialien und behalten alle ihre Eigenschaften für 10 Jahre täglichen Gebrauch. Sie bieten eine mittlere Festigkeit auf der einen Seite und eine hohe Festigkeit auf der anderen Seite und passen sich den Wachstumsbedürfnissen von Kindern an. Hervorragende technische Eigenschaften: Mit einer Höhe von +/- 14 cm und einer Viscoft-Schicht von 2 cm sind diese Matratzen feuchtigkeitsbeständig, optimal belüftet, wärmeregulierend, formstabil und weisen Gewichtsunabhängig und eine hervorragende ergonomische Anpassungsfähigkeit auf. Zertifizierungen und Garantien: Öko-Tex-Zertifikat und europäisches Zertifikat. Diese Matratzen bieten eine 100 % Zufriedenheitsgarantie und eine zusätzliche 3-jährige Garantie. Hergestellt in Spanien, werden sie vakuumgerollt und 24 Stunden vor dem Gebrauch stehen gelassen, um höchste Qualität zu gewährleisten. 2 Packungen Jugendmatratzen159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fischer DBSA Bau-Silikon Herstellerfarbe Beton-Grau 053092 310mlDas hochwertige fischer Bausilicon Premium DBSA GR zur Verwendung bei Anschluss- und Dehnfugen in der Bauindustrie (z.B. Fenster, Türen, Fassaden und Lichtkuppeln). Farbe: betongrau. Ermöglicht ein leichtes Verarbeiten und Glätten und sorgt für einen zügigen Arbeitsfortschritt. Durch die Dehnfähigkeit von 25 % ist DBSA sehr gut geeignet für stark beanspruchte Dehnfugen, sehr gute Haftung und hohe Abriebfestigkeit.9,14 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
POUFGDR Esszimmerstühle, 2 Stück, Grau Samt Weicher Sitz, ergonomische Rückenlehne, Metallbeine, Stabilität, Haltbarkeit, Esszimmer, WohnzimmerPOUFGDR Esszimmerstühle, 2 Stück, Grau Samt Weicher Sitz, ergonomische Rückenlehne, Metallbeine, Stabilität, Haltbarkeit, Esszimmer, Wohnzimmer. Set mit 2 Esszimmerstühlen aus grauem Samt, perfekt für Ihr Esszimmer oder Wohnzimmer. Weiche Sitzfläche und ergonomische Rückenlehne bieten optimalen Sitzkomfort für Ihre Mahlzeiten oder Lesemomente. Metallbeine sorgen für hohe Stabilität und Langlebigkeit im Alltag. Ästhetisches und modernes Design, das Ihrem Zuhause eine warme Note verleiht. Im Lieferumfang sind 2 Esszimmerstühle mit hochwertigem Samt bezogen. Farbe:Grau & Grau105,00 €*Versand: 13,68 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments PCE-HT-75-ICA Betonprüfhammer kalibriert (ISO) 0,735 J, 0,735 Nm Baustoff / Beton HärteprüferDer Low-Force-Betonprüfhammer arbeitet nach dem Prinzip von Schmidt. Neben dem wesentlichen Einsatz im Bau- und Konstruktionsbereich wird der einfach einzusetzende Low-Force-Betonprüfhammer wesentlich auch in vielen anderen Industrien zweckentfremdet verwendet (Wickelhärte-Prüfung von Produkten auf einer Rolle, ...). Die Prüfung wird unter einer immer gleichen Schlagenergie von 0,735 J durchgeführt. Die initiale kinetische Rückprallenergie wird als ein Maß der Betonhärte / Flächenpressung oder Druckfestigkeit (kg/cm² oder umgerechnet in N/mm²) am Low-Force-Betonprüfhammer angegeben. Die Güte von Beton wird hauptsächlich anhand seiner Druckfestigkeit beurteilt, da diese direkt für das Tragverhalten und die Dauerhaftigkeit von Konstruktionen aus Beton maßgebend ist. Der Low-Force-Betonprüfhammer bringt eine deutlich niedrigere Schlagenergie auf den Beton auf, weshalb er besonders zur Prüfung von dünnwandigen Elementen bis zu einer Materialstärke von 100 mm geeignet ist. Die Druckfestigkeit wird durch eine Buchstaben- und Zahlenfolge bezeichnet. Beispiel: B 25 bedeutet, dass es sich hier um Normalbeton mit einer Druckfestigkeit von 25 N/mm² handelt. Es gibt verschiedene Zwischenwerte bis zur obersten Festigkeitsklasse B 55. So können Sie mittels des Low-Force-Betonprüfhammers einfach, schnell und genau eine Klassifizierung vornehmen. Der Low-Force-Betonprüfhammer wird bei einer Bestellung immer werkseitig kalibriert ausgeliefert, kann aber auch optional (gegen Aufpreis) laborkalibriert und mit einem ISO-Prüfzertifikat / Prüfschein ausgerüstet werden. Allgemeine Information zur Druckfestigkeitsmessung von Beton mit dem Low-Force-Betonprüfhammer Unter der Druckfestigkeit wird im Allgemeinen die unter einachsiger, kurzzeitiger Druckbelastung gemessene Bruchfestigkeit verstanden. Die Druckfestigkeit des Betons wird im wesentlichen durch folgende Einflussgrößen bestimmt: - Festigkeit des Zementsteins - Zusammensetzung und Verdichtung des Betons - Alter und Lagerungsverhältnisse - Prüfkörpergestalt und -abmessungen - Belastungsart und -dauer Die Druckfestigkeit wird klassisch im Labor an Beton-Würfeln oder Kreiszylindern ermittelt. Bei Zylindern empfiehlt es sich die, zum Erlangen einer ebenen und glatten oberen Druckfläche meist erforderliche, Abgleichschicht sofort nach dem Abstreichen des überstehenden Betons aufzubringen. Zylinder sollen stehend erhärten. Da in der Praxis eine Härteprüfung nach Labormethode nicht durchführbar ist, wird hier der einfach zu handhabende und relativ genau arbeitende Low-Force-Betonprüfhammer verwendet. Die Druckfestigkeit wird über die Messung der Materialhärte mittels des Low-Force-Betonprüfhammers (Rückprallwert R) an der Oberfläche des Betons und mit Hilfe von der Umrechnungstabelle (auf der Rückseite des Gerätes) ermittelt bzw. aus der Tabelle in der Bedienungsanleitung entnommen.999,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fischer Pro SI Bau-Silikon Herstellerfarbe Beton-Grau 573643 3St.Das fischer Premium Bausilikon Construction Pro SI ist mit dem sehr geringem Volumenschwund und der geringen Geruchsentwickelung ideal für anspruchsvolle Anwendungen. Der Silikondichtstoff auf Alkoxy-Basis bietet besonders hohen Hafteigenschaften auf einer Vielzahl von Untergründen im Innen- und im Außenbereich. Das Bausilikon eignet sich für die Fensterversiegelung und für Bewegungs- und Anschlussfugen an Wand und Dach. Dank der pilzhemmenden Wirkung kann das fischer Construction Pro SI optimal im Sanitärbereich eingesetzt werden. Das leicht zu verarbeitende und zu glättende Silikon ermöglicht einen zügigen Arbeitsfortschritt.40,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
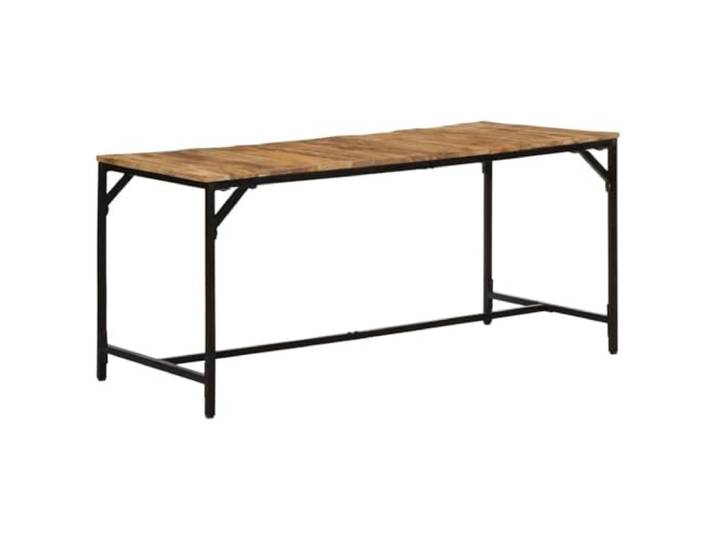
HEFZGDB Esstisch 160x80x75 cm aus rauem Massivholz Mango mit robustem Eisengestell für Stabilität und langlebige HaltbarkeitHEFZGDB Esstisch 160x80x75 cm aus rauem Massivholz Mango mit robustem Eisengestell für Stabilität und langlebige Haltbarkeit. Massives Mangoholz als robustes und langlebiges Tropenholz verleiht diesem Tisch eine außergewöhnliche Festigkeit für den täglichen Gebrauch. Das stabile Eisengestell sorgt für zusätzliche Robustheit und verleiht dem Möbelstück eine charakteristische industrielle Note. Die großzügige Tischplatte bietet ausreichend Platz für Mahlzeiten und bietet eine vielseitige Nutzungsmöglichkeit. Dank der glatten Oberfläche lässt sich der Tisch mühelos mit einem feuchten Tuch reinigen und ist somit sehr pflegeleicht. Jedes Möbelstück ist durch die individuelle Holzmaserung und Farbgebung ein einzigartiges Unikat. Farbe:Braun275,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.